


Александр Гончаров: Нужен универсальный механизм налогообложения для нерудных полезных ископаемых

В Челябинске на заседании Научно-консультативного совета (НКС) под председательством Уполномоченного по защите прав предпринимателей в Челябинской области Александра Гончарова рассмотрели проблему доначислении налога на добычу полезных ископаемых (НДПИ). Эксперты считают, то нужно внести изменение в Налоговый кодекс, чтобы избежать таких перекосов, когда добычу известняка по начислению налогов можно приравнять к игорному бизнесу.
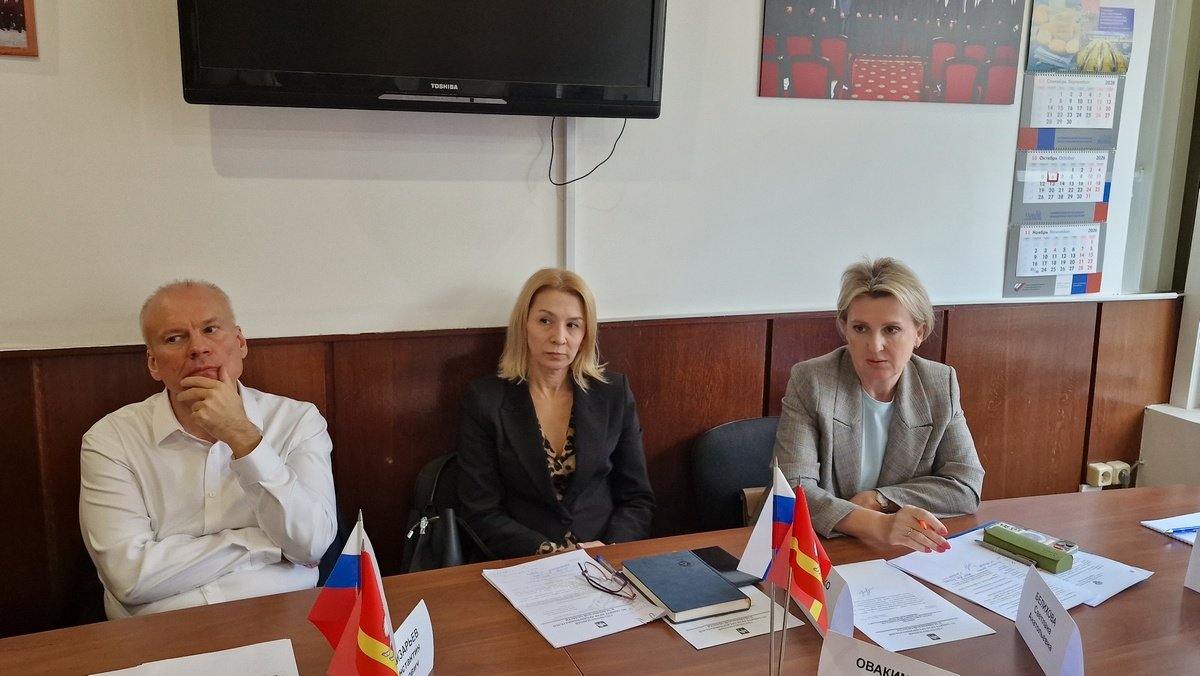
В мероприятии приняли участие: заместитель руководителя УФНС по Челябинской области Светлана Белихова, заместитель министра промышленности, новых технологий и природных ресурсов региона Марина Шаповаленко, председатель Комитета по налогам, банкам, финансам Союза промышленников и предпринимателей Челябинской области (СПП) Алексей Овакимян, член СПП, управляющий партнер консалтинговой группы «Партнер», общественный представитель Уполномоченного по налогам Алевтина Белешова, представители Тургоякского рудоуправления и «Бобровский кварцит», налоговые консультанты, юристы.
«В мой адрес поступило обращение горнодобывающего предприятия о доначислении по итогам выездной налоговой проверки НДПИ. В проверяемый период предприятие рассчитывало базу по НДПИ от стоимости извлекаемого полезного ископаемого – бутового известнякового камня, из которого в дальнейшем путем переработки производится фракционный известняк. Однако налоговые органы рассчитывают НДПИ со стоимости конечной продукции – флюсового известняка, считая именно его добытым полезным ископаемым», - изложил суть проблемы Александр Гончаров, подчеркнув, что она носит системный характер, поскольку не ограничивается Челябинской областью.
Так, в 2024 г. Арбитражный суд Центрального округа поддержал правильность начисления налоговым органом более 185 млн. руб. НДПИ. Причиной разногласий стало различное определение добытого полезного ископаемого: налогоплательщик считал им недробленый известняк, тогда как налоговый орган исходил из стоимости реализуемого флюсового известняка различных фракций. Суды поддержали налоговый орган. Существенное значение было придано тому, что техническим проектом предприятия дробление и сортировка были включены в комплекс технологических операций по добыче. В результате суды пришли к выводу, что измельчение и очистка известняка от примесей не создают качественно новый продукт: это остается тот же известняк, хотя и подвергнутый дроблению и сортировке.
Что касается Челябинской области, то сегодня одному предприятию доначислили НДПИ в объеме, превышающем 100 млн. рублей, и оно находится на грани банкротства. У второй компании, которая не смогла уплатить доначисленный налог и не согласна с его доначислением, арестовано имущество. Идут судебные процессы.
«Законодательство не дает достаточно четкого и универсального критерия, позволяющего провести границу между завершением добычи и началом переработки. На практике возникновение налоговых обязательств оказывается поставленным в зависимость от содержания лицензии, технического проекта, стандартов организации и от того, какие именно технологические операции предприятие включило в документацию как часть процесса добычи. В результате может возникнуть экономически парадоксальная ситуация. Если предприятие добывает камень и самостоятельно осуществляет его дробление, стоимость продукта после дробления может стать базой для исчисления НДПИ. Если же то же самое предприятие реализует добытый камень другой организации, а переработкой занимается уже покупатель, налоговая база формируется на более ранней стадии и оказывается существенно ниже. Именно здесь, как представляется, проявляется системная проблема действующего регулирования», - отметила Алевтина Белешова.
Размер налогового обязательства начинает зависеть не столько от объема и характеристик извлеченного из недр природного ресурса, сколько от организационной модели бизнеса.
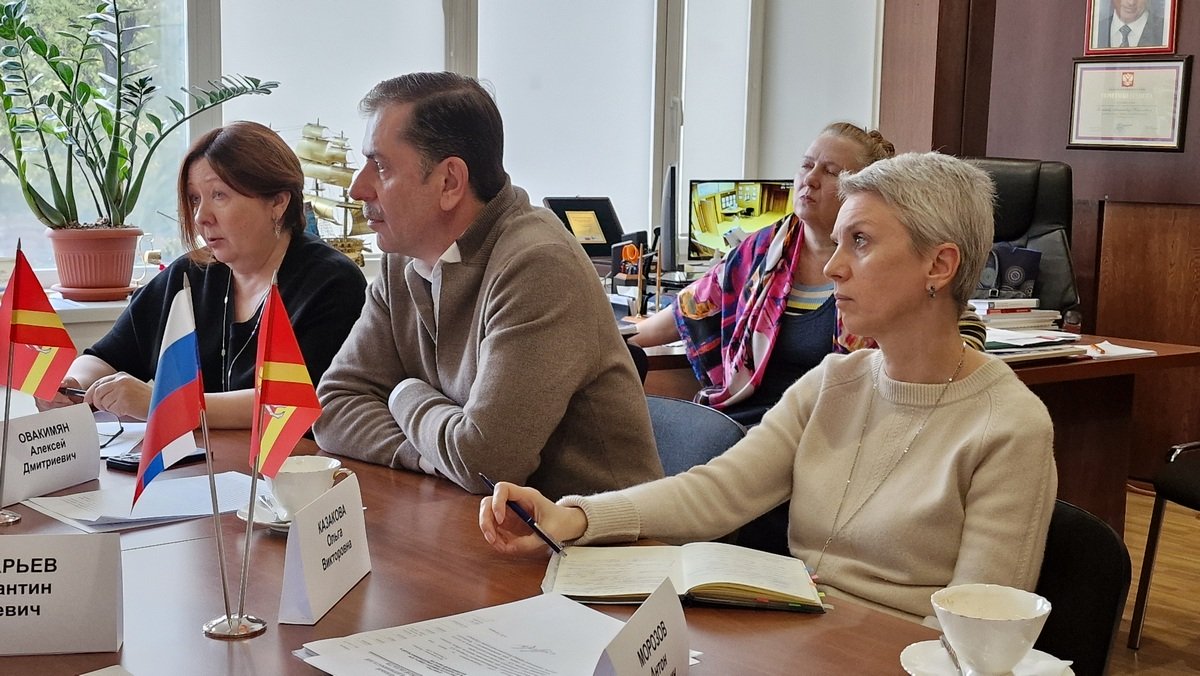
Участники совещания высказали мнение о том, что в данной ситуации наложились два фактора, приведшие к негативным последствиям. С одной стороны, законодатель несколько лет назад решил, что НДПИ небольшой – 0,8% от оборота, тогда как в мире он составляет порядка 2%. Поэтому был введен коэффициент КРЕНТА в размере 3,5. С другой стороны, правоприменительные действия налоговой службы тоже изменились – НДПИ стал рассчитываться не с добываемой, а с реализуемой продукции.
Тем самым, по утверждению представителей добывающих компаний, только НДПИ у них получился в объеме 21% от оборота, при этом, если суммировать все налоги и отчисления, то они достигают 50%. Рентабельность в горнорудной отрасли составляет 7-10% и вести предпринимательскую деятельность в таких условиях невозможно.
«Наша отрасль по объему начисляемых налогов становится сравнима с игорным бизнесом или с нефтянкой», - отметили представители компаний.
Одним из решений проблемы эксперты предлагают использовать тот же механизм, который был применен к производителям щебня.
«В 2019-2020 годах мы обсуждали аналогичную ситуацию со строительным камнем и щебнем. В итоге Федеральным законом от 14 июля 2022 года № 323-ФЗ был изменен порядок налогообложения щебня. Щебень получил специальное регулирование. Статья 343 Налогового кодекса была дополнена пунктом 13, согласно которой сумма НДПИ, исчисленная за налоговый период в отношении щебня, не может превышать произведение количества добытого полезного ископаемого в тоннах и 16,5 рублей», - сообщила Алевтина Белешова.
Были также предложены варианты распространения аналогичного подхода на всё нерудное сырье, а возможно — сформировать универсальный механизм для сопоставимых видов нерудных полезных ископаемых, чтобы размер НДПИ определялся экономическим содержанием добычи природного ресурса, а не тем, как налогоплательщик организационно оформил последующие стадии его переработки. Это позволило бы одновременно обеспечить интересы бюджета, принцип определенности налогообложения и единообразие условий для предприятий, использующих разные производственные модели.
Со своей стороны Александр Гончаров, поддержав предложения экспертов, отметил, что действовать нужно насколько возможно оперативно, поскольку внесение изменений в Налоговый кодекс - процесс не быстрый, а предприятия находятся либо на грани банкротства, либо закрытия.
«Есть определенная тревога за судьбу конкретных предприятий и трудовых коллективов. Помимо этого, необоснованный рост налоговой нагрузки в перспективе приведет к удорожанию продукции горнодобывающих предприятий и, как следствие, к удорожанию их конечной продукции. Тем самым, социальные и инфраструктурные проекты станут для бюджетов более дорогими», - отметил Уполномоченный по защите прав предпринимателей в Челябинской области.


-
Александр Гончаров: Нужен универсальный механизм налогообложения для нерудных полезных ископаемых09 октября 2026, 16:45
-
Александр Гончаров переназначен бизнес-омбудсменом Челябинской области на третий срок29 сентября 2023, 12:35
-
Сайт челябинского бизнес-омбудсмена сменил дизайн и «переехал» на новый адрес03 августа 2022, 18:29
-
Губернатор и омбудсмен обсудили проблемы бизнеса и меры поддержки11 мая 2022, 14:13
-
Профильный комитет ЗСО дал добро бизнес-омбудсмену Челябинской области на второй срок19 сентября 2018, 20:15